Стандартная гауссова статистика работает на основе следующих предположений. Центральная предельная теорема утверждает, что при увеличении числа испытаний, предельное распределение случайной системы будет нормальным распределением. События должны быть независимыми и идентично распределены (т.е. не должны влиять друг на друга и должны иметь одинаковую вероятность наступления). При исследовании крупных комплексных систем обычно предполагают гипотезу о нормальности системы, чтобы далее мог быть применен стандартный статистический анализ.
Часто на практике изучаемые системы (от солнечных пятен, среднегодовых значений выпадения осадков и до финансовых рынков, временных рядов экономических показателей) не являются нормально-распределенными или близкими к ней. Для анализа таких систем Херстом [1] был предложен метод Нормированного размаха (RS-анализ). Главным образом данный метод позволяет различить случайный и фрактальный временные ряды, а также делать выводы о наличии непериодических циклов, долговременной памяти и т.д.
Алгоритм RS-анализа
- Дан исходный ряд
 . Рассчитаем логарифмические отношения:

- Разделим ряд
 на
 смежных периодов длиной
 . Отметим каждый период как
 , где
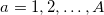 . Определим для каждого среднее значение:
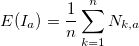
- Рассчитаем отклонения от среднего значения для каждого периода :

- Рассчитаем размах в пределах каждого периода:

- Рассчитаем стандартное отклонения для каждого периода :

- Каждый
 делим на
 . Далее рассчитываем среднее значение R/S:

- Увеличиваем и повторяем шаги 2-6 до тех пор, пока

- Строим график зависимости
 от
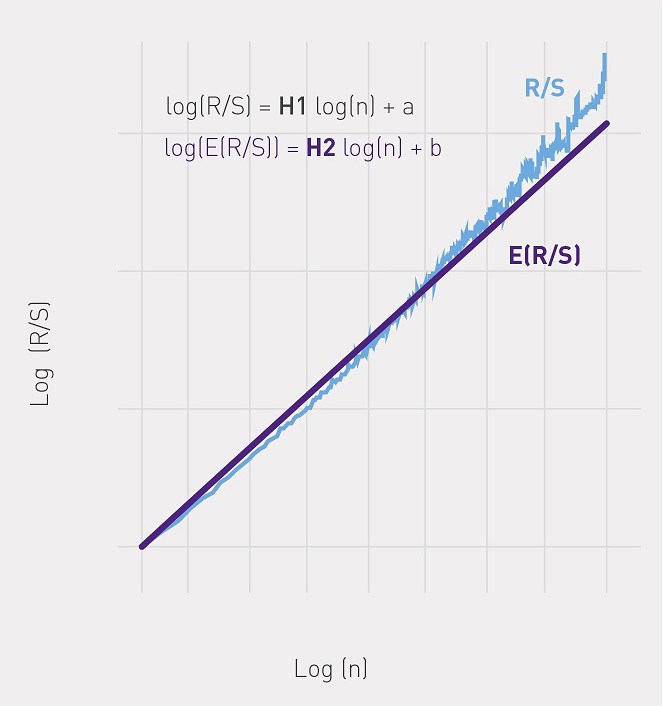
 и с помощью МНК находим регрессию вида:
 , где H – показатель Херста (см. рисунок).
Проверка значимости
Далее проверяем полученный результат на значимость. Для этого проверяем гипотезу о том, что анализируемая структура является нормально-распределенной. R/S являются случайными переменными, нормально распределенными, тогда можно предположить, что H также распределены нормально. Асимптотическим пределом для независимого процесса является показатель Херста равный 0.5. Энис и Ллойд [2], а также Петерс [3] предложили использовать следующие ожидаемые показатели R/S:

Для n наблюдений находим ожидаемый показатель Херста:  .
Ожидаемая дисперсия будет следующей:  , где T — количество наблюдений в выборке.
Выборочная статистика:  .
Сравниваем ее с критическим значением нормированного нормального распределения.
Если выборочное значение меньше критического, то гипотезу о нормальном распределении системы не отвергаем на данном уровне значимости. Структура случайна и имеет нормальный закон распределения.
Список литературы:
- Херст, Г. Э., 1951. «Долгосрочная вместимость водохранилищ». Труды Американского общества гражданских инженеров, 116, 770-808.
- Anis, A.A., Lloyd, E.H. (1976) The expected value of the adjusted rescaled Hurst range of independent normal summands. Biometrica 63: 283-298.
- Peters, E.E. (1994) Fractal Market Analysis. Wiley, New York. ISBN 0-471-58524-6.
ссылка на оригинал статьи http://habrahabr.ru/post/256381/
Добавить комментарий