Расходы на найм сотрудников удобно разделить на два слоя: платежи внешним поставщикам и время собственной команды. Если учитывать только размещение вакансии, часть работы останется за рамками отчёта. Но и механическое добавление зарплат может завысить итог: одни и те же затраты нельзя считать повторно.
Ниже — воспроизводимая учебная модель, а не история клиента и не исследование рынка. Все суммы, ставки, часы и количества откликов заданы автором для проверки арифметики. Они не описывают тарифы площадок, зарплаты, типовую конверсию или результат компании.
Сначала определить границы измерения
У расчёта должен быть понятный объект: конкретная вакансия либо группа сопоставимых вакансий за выбранный период. Также нужно договориться о результате, на который делятся расходы: принятое предложение о работе, выход сотрудника или другой заранее определённый этап. Смешивать эти события в одном показателе нельзя.
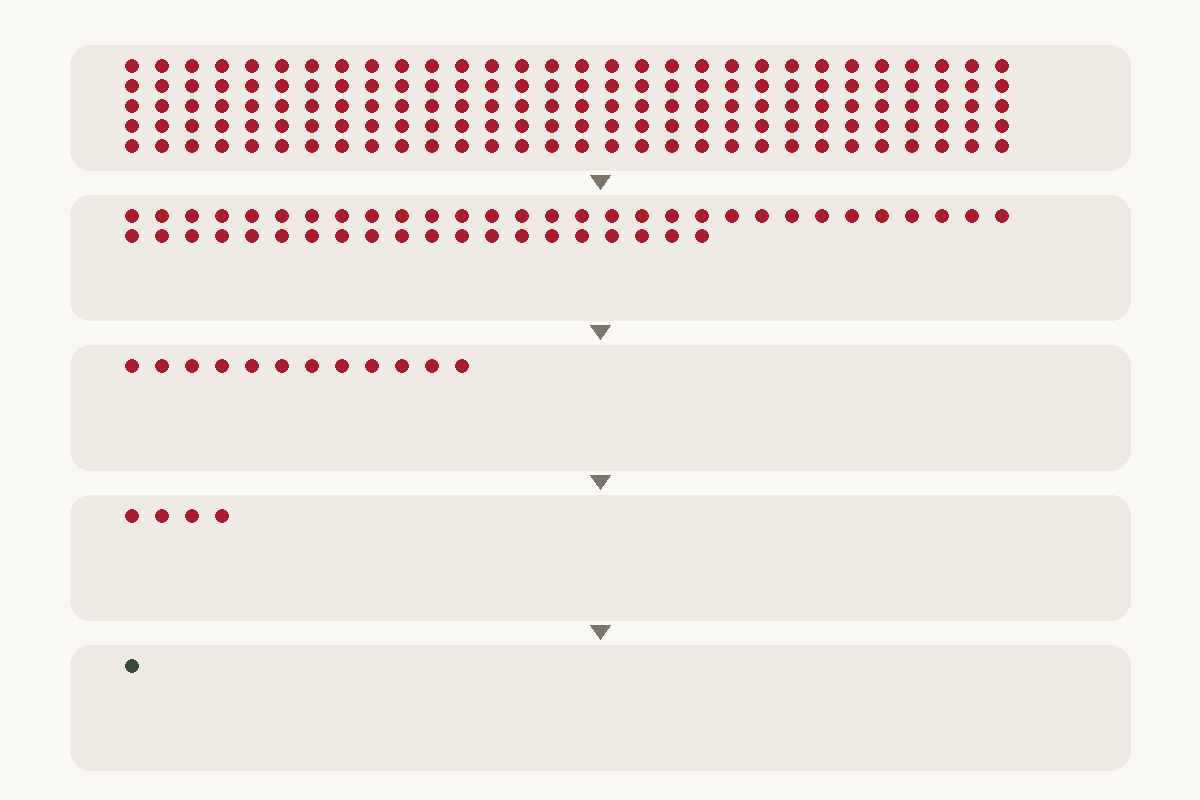
В учебном примере рассматривается одна вакансия и один выход сотрудника. Пусть в модели было 150 откликов, из которых 50 дошли до первичного разговора, 12 — до следующего этапа, четыре — до встречи с руководителем. Затем один кандидат принял предложение и вышел на работу. Это произвольные входные значения, а не нормативная воронка.
Доля выходов среди откликов в таком наборе равна 1 / 150, или примерно 0,67%. Сам по себе показатель не говорит, хорош ли процесс. Для вывода нужны требования вакансии, характеристики потока, причины отказов и сопоставимые данные. Он только описывает заданный набор.
Прямые расходы: что оплачено снаружи
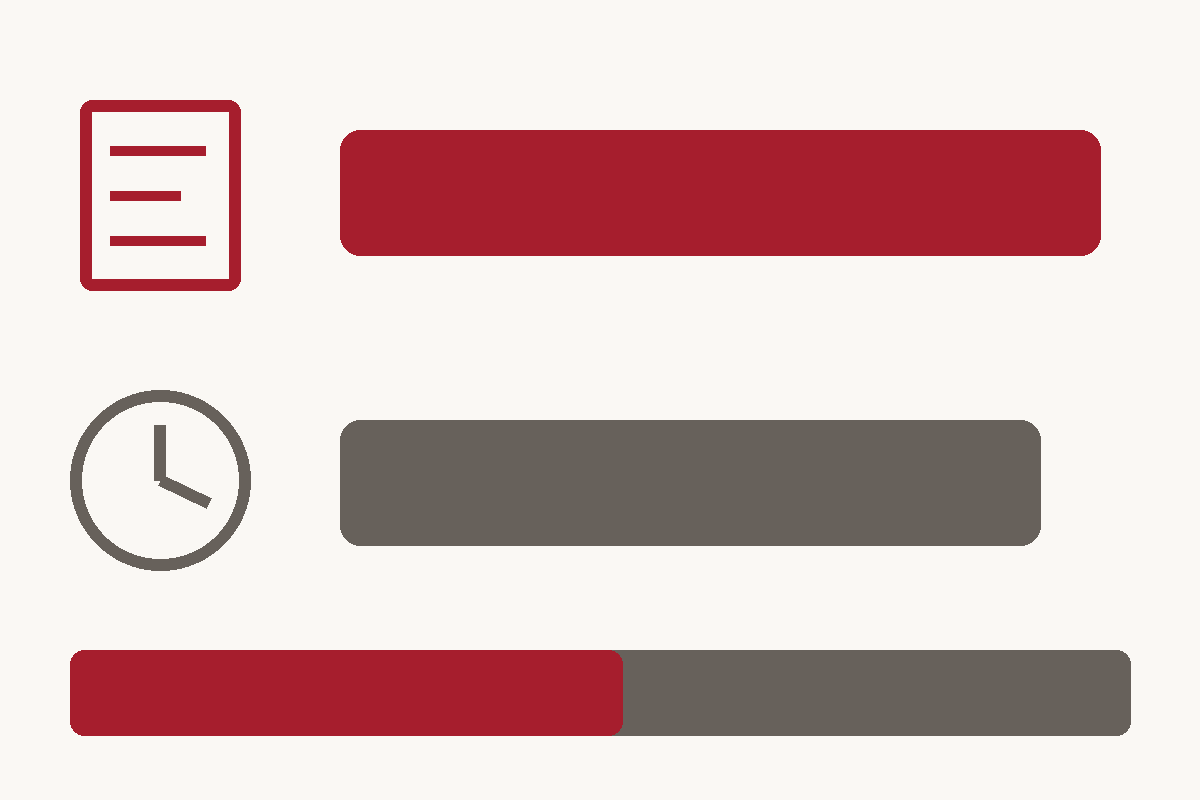
Зададим для модели три статьи расходов: 45 000 рублей на размещение и доступ к базе, 25 000 рублей на дополнительное привлечение откликов и 6 000 рублей на вспомогательные сервисы. Их сумма — 76 000 рублей. Эти значения выбраны для примера и не являются актуальными ценами какого-либо поставщика.
При 150 откликах условные прямые расходы на один отклик составят 76 000 / 150, то есть примерно 506,67 рубля. Это именно стоимость отклика в границах модели, а не стоимость подходящего кандидата или найма. Для других этапов понадобятся другие знаменатели.
В рабочем расчёте вместо этих значений нужны оплаченные счета и понятное правило распределения. Если подписка или публикационный пакет использовались сразу для нескольких вакансий, нельзя записать полную сумму в каждую. Выбранный способ распределения необходимо указать рядом с расчётом и применять последовательно.
Время команды: отдельная оценка ресурсов
Для примера зададим 35 часов работы рекрутера по условной ставке 800 рублей в час, 12 часов руководителя по 2 500 рублей и три часа согласований по 4 000 рублей. Произведения равны 28 000, 30 000 и 12 000 рублей; вместе получается 70 000 рублей. Это расчёт стоимости выделенного ресурса, а не доказательство дополнительного денежного платежа.
Если оклады уже отражены в расходах компании, добавление этой оценки в общий финансовый отчёт может привести к двойному учёту. Для управленческого сравнения можно показывать прямые платежи и оценку времени отдельно. Тогда читатель видит, какая сумма действительно выплачена внешним поставщикам и какой внутренний ресурс потребовался.
В условной модели сумма обоих слоёв равна 146 000 рублей. Её корректное название — «прямые расходы и оценка времени на один выход при заданных допущениях». Называть её универсальной ценой найма или неизбежным убытком компании неправильно.
Воспроизводимый расчёт
Арифметику можно проверить без внешних библиотек. Имена переменных показывают, какие значения являются входными данными, а комментарий обозначает учебный характер модели.
# Учебные значения, не данные клиента и не рыночные нормативы.external = [45000, 25000, 6000]hours_and_rates = [(35, 800), (12, 2500), (3, 4000)]applications = 150starts = 1cash_cost = sum(external)time_value = sum(hours * rate for hours, rate in hours_and_rates)resource_total = cash_cost + time_valueprint(cash_cost) # 76000print(time_value) # 70000print(resource_total) # 146000print(round(cash_cost / applications, 2)) # 506.67print(round(starts / applications * 100, 2)) # 0.67
При переносе модели в рабочий инструмент добавьте проверки входных данных. Отрицательные расходы и часы требуют отдельного объяснения, а деление на нулевое количество выходов не даёт стоимости одного найма. Если выходов ещё нет, следует показать накопленные затраты и текущую стадию вакансии, а не искусственный результат на человека.
Если сотрудник уходит
Повторный поиск не обязательно обойдётся в ту же сумму: часть материалов, доступов и контактов может использоваться снова. Зарплата за отработанный период тоже не превращается автоматически в потерю — сотрудник мог выполнять полезную работу. Поэтому складывать всю зарплату и два одинаковых бюджета подбора как «цену ошибки» без проверки нельзя.
Для разбора ситуации отдельно зафиксируйте дополнительные расходы, фактическое время повторного поиска и причины ухода. Налоги и начисления берите из подтверждённых данных бухгалтерии конкретного работодателя; универсальный множитель здесь не применяется. Оценку недополученного результата показывайте отдельно от состоявшихся платежей и объясняйте допущения.
Что хранить рядом с итогом
Чтобы найм сотрудников можно было сравнивать по периодам, сохраняйте определения этапов, даты событий, источники расходов и способ учёта времени. Для каждого отказа полезно фиксировать известную причину, оставляя отдельную категорию для неизвестных. Это помогает не превращать недостаток данных в объяснение поведения кандидатов.
Не устанавливайте универсальный «здоровый» срок закрытия или допустимую долю отказов без собственной базы сравнения. Долгое согласование, сложные требования и неподходящий поток — разные проблемы, хотя итоговый срок у них может совпасть. Начать улучшение процесса можно с разбора конкретного этапа и проверки того, как изменился результат после изменения работы.
Стоимость найма имеет смысл только вместе с методикой. Отдельные прямые платежи, прозрачная оценка времени и одинаковые границы сравнения дают больше информации, чем большая сумма без объяснения её происхождения.
ссылка на оригинал статьи https://habr.com/ru/articles/1103828/