Напомню игру. Пётр бросает монету, пока не выпадет орёл. Если орёл выпал при первом броске, Пётр платит Павлу 1 дукат, при втором 2, при третьем 4, и с каждым броском выплата удваивается. Среднее этой игры бесконечно, а двадцать дукатов за неё не заплатит ни один разумный человек. Это первый из четырёх парадоксов первой части.
Последний был не о Павле, а о Петре. Чтобы провести игру, Пётр должен пообещать любую выплату: например, при орле на 41-м броске больше триллиона дукатов, в 17 раз больше всего золота, добытого за историю. Американский математик Ллойд Шепли в 1977 году назвал статью об этом вопросом: «The St. Petersburg Paradox: A Con Game?», «Петербургский парадокс: мошенническая игра?».
Можно ли провести Петербургскую игру честно? Неограниченную выплату честно не пообещает никто, но Пётр может обещать не сумму, а долю своего банка: тогда он не обещает больше, чем у него есть, и не разоряется. Как это устроено и что происходит с каждым из парадоксов, разберём по шагам, начиная с четвёртого: из него получается банк, на котором построены остальные разделы. По дороге появится пятый.
Четвёртый парадокс: банк, который платит долями
Пусть у Петра 1 000 дукатов, около 35 миллионов рублей (по 35 тысяч рублей за дукат, как мы выяснили в первой части). Пообещать из них любую выплату нельзя: партия, в которой орёл впервые выпадет на одиннадцатом броске, потребует 1 024 дуката, а выплаты такие и крупнее выпадают в среднем раз на 1 024 партии.
Может быть, Петра спасёт плата за партию? Нет. Уильям Феллер в 1945 году посчитал, как растёт средняя выплата с длиной серии: примерно как половина двоичного логарифма числа партий. Это закон Феллера из первой части: около 5 дукатов на партию в серии из тысячи партий, 10 в серии из миллиона, 15 в серии из миллиарда. Какую бы постоянную плату Пётр ни взял, в достаточно длинной серии средняя выплата её превысит, и дальше Пётр в среднем платит за партию больше, чем получает. Капитал тогда кончается, и Пётр, который платит деньгами, разоряется с вероятностью 1, сколько бы дукатов у него ни было.
Теория разорения: пуассоновский процесс Лундберга и Крамера
Страховщики решают эту задачу больше ста лет. Шведский актуарий Филип Лундберг (1876–1965) в диссертации 1903 года и Харальд Крамер (1893–1985), однофамилец Габриэля Крамера из следующего раздела, в работе 1930 года описали капитал страховщика так. Капитал начинается с  , премии поступают с постоянной скоростью, а убытки приходят в случайные моменты по пуассоновскому процессу: в каждый короткий промежуток времени убыток наступает с одной и той же малой вероятностью, независимо от прошлого. Размеры убытков случайны и независимы.
Если премии в среднем больше убытков, а очень крупные убытки достаточно редки, вероятность разорения ограничена сверху:  , где число
 зависит от надбавки и распределения убытков. С ростом капитала вероятность разорения падает экспоненциально, но при конечном остаётся больше нуля.
Партии Петра в этой модели те же убытки страховщика. У необрезанной Петербургской игры средний убыток бесконечен, плата за партию не может его превысить, и оценка Лундберга к Петру неприменима. Разорение с вероятностью 1 следует уже из закона Феллера: сумма выплат растёт быстрее суммы плат.
Разорения не будет, если изменить само обязательство. Разделим 1 000 дукатов на 10 000 долей. Доля стоит столько, сколько капитал, делённый на число долей: 0,1 дуката. Павлу Пётр платит не дукатами, а новыми долями. Капитал при этом не меняется, долей становится больше, и каждая дешевеет: выплата размывает доли. В дукатах такая выплата всегда меньше капитала.
Новые доли банк выпускает и под дукаты: кто вносит дукаты в капитал, получает доли по текущей цене. Обратно банк выкупает их по той же цене: дукаты уходят из капитала, а доли уничтожаются. Капитал и число долей меняются в одной пропорции, поэтому цена доли от этого не меняется. Каждый, кто внёс дукаты, становится совладельцем банка. Того, у кого есть доли, я дальше называю держателем. Выплату Павлу оплачивают все держатели вместе: выплата снижает цену всех долей. Выходит, Пётр теперь не один человек, а все держатели.
Так снимается половина четвёртого парадокса: банк не может разориться. Вторая половина, можно ли верить тому, кто проводит игру, остаётся до конца статьи.
Первый парадокс: конечная партия
Первый парадокс был о бесконечном среднем. Габриэль Крамер ещё в 1728 году предложил выход: обрезать выплату. Монету бросают как прежде, до первого орла, но, как писал Крамер, «я никогда не смогу получить больше  монет, как бы поздно ни выпал орёл». Среднее считается так: каждая выплата умножается на её вероятность. При орле на первом броске выплата 1 дукат с вероятностью 1/2, это полдуката. При орле на втором 2 дуката с вероятностью 1/4, снова полдуката. Так же и дальше: 24 броска вносят по полдуката, всего 12 дукатов. Партии длиннее 24 бросков вместе выпадают с вероятностью
 , и в них Пётр платит дукатов, это ещё 1 дукат. Поэтому среднее конечно:
 .
Банку из долей нужно конечное среднее: при бесконечном никакая плата за партию не покроет выплат. Получить его я предлагаю иначе, чем Крамер: сделать конечной саму игру. Монету бросают не больше заданного числа раз, например 24, а если орёл так и не выпал, Пётр платит наибольшую выплату. Выплаты и их вероятности те же, что у Крамера, среднее 13, но партия всегда заканчивается не позже 24-го броска. Наибольшее число бросков я называю длиной партии.
Плату за партию в банке я называю депозитом. Платит Павел не дукатами, а долями: сначала вносит дукаты, получает под них новые доли и уже этими долями вносит депозит. Выплату он тоже получает долями и может вернуть их банку за дукаты. Размер депозита разберём в следующем разделе. Пусть длина партии Павла равна семи броскам, а наименьшая выплата 1 доле. При орле на первом броске Павел получает 1 долю, на втором 2 и так далее, а без орла за семь бросков наибольшую выплату, 128 долей, с вероятностью 1/128. Средняя выплата равна 4,5 доли. В общем виде у партии длиной  бросков
 исходов, и при наименьшей выплате
 её среднее равно
 .
Партия Павла по исходам
Партия Павла: длина 7 бросков, 8 исходов, наименьшая выплата 1 доля. О значит орёл, Р значит решка.
|
броски |
выплата, долей |
вероятность |
вносит в среднее |
|---|---|---|---|
|
О |
1 |
1/2 |
1/2 |
|
РО |
2 |
1/4 |
1/2 |
|
РРО |
4 |
1/8 |
1/2 |
|
РРРО |
8 |
1/16 |
1/2 |
|
РРРРО |
16 |
1/32 |
1/2 |
|
РРРРРО |
32 |
1/64 |
1/2 |
|
РРРРРРО |
64 |
1/128 |
1/2 |
|
РРРРРРР |
128 |
1/128 |
1 |
Средняя выплата равна 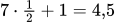 доли.
Последняя строка вносит целую долю: вероятность у неё та же, что у предыдущей, а выплата вдвое больше.
Чем длиннее партия, тем крупнее наибольшая выплата и тем сильнее она снижает цену доли. Поэтому я ввожу предел: наибольшая выплата не больше 12,5% числа долей, тогда цена доли снижается не больше чем на 11%. При 10 000 долях это 1 250 долей: партия Павла с выплатой 128 долей укладывается, а партия с выплатой 2 048 долей не начнётся, пока долей не станет больше.
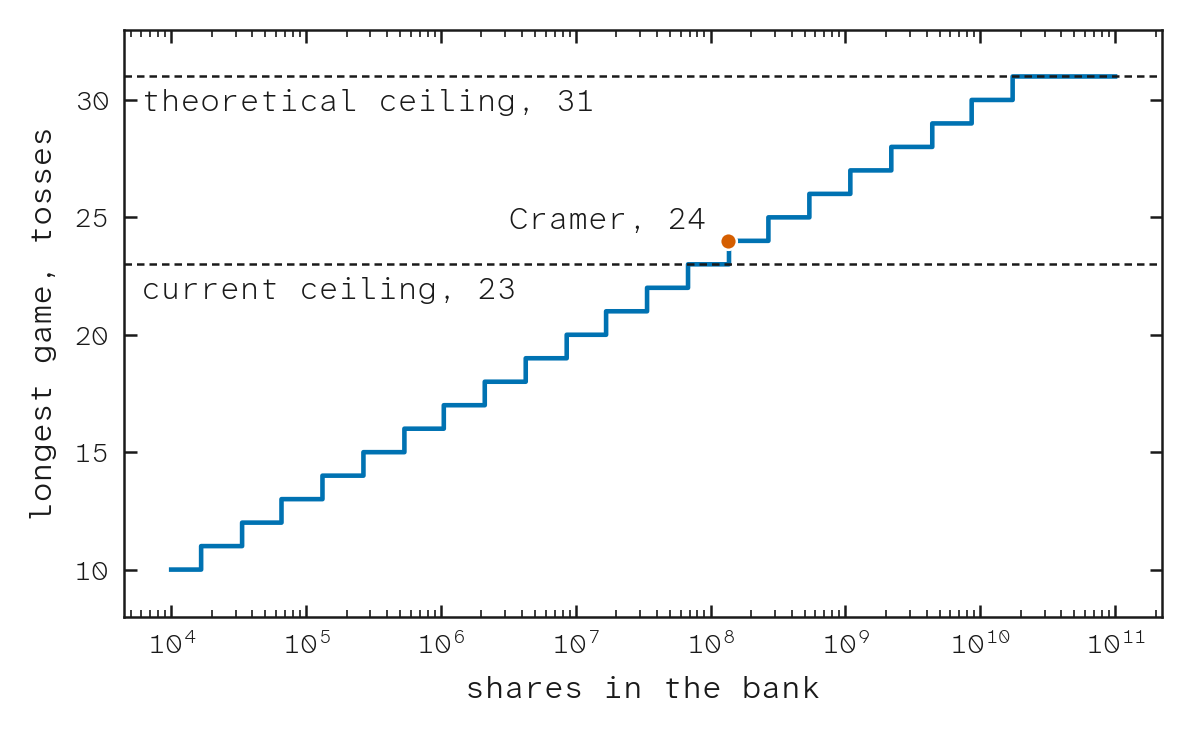
Значит, длину партии задаёт не выбор «для простоты», как у Крамера, а размер банка: при той же наименьшей выплате чем больше в нём долей, тем длиннее может быть партия и тем ближе игра к оригинальной Петербургской (рисунок 1). Кроме предела, длину ограничивает потолок: теоретически 31 бросок, сейчас 23, это  .
Какой банк нужен партии
При пределе 12,5% и наименьшей выплате 1 доля, без учёта нынешнего потолка:
|
долей в банке |
длина партии, бросков |
средняя выплата, долей |
|---|---|---|
|
1 000 000 |
16 |
9 |
|
134 217 728 |
24, как у Крамера |
13 |
|
1 000 000 000 |
26 |
14 |
|
17 179 869 184 |
31, теоретический потолок |
16,5 |
Число 12,5% подобрано в численных экспериментах. Чтобы провести игру Крамера, Петру понадобилось бы 58 тонн золота на одну наибольшую выплату, примерно шесть дней мировой добычи. Банку из долей при наименьшей выплате в 1 дукат нужно в восемь раз больше, около 470 тонн, зато после этой выплаты он не разоряется.
Первый парадокс банк снимает иначе, чем Крамер: партия конечна, поэтому конечны и наибольшая выплата, и среднее.
Депозит, который уничтожается
Теперь о депозите. Депозит никому не передаётся: банк его уничтожает. Дукаты, под которые выпущены эти доли, остаются в капитале, в отличие от выкупа, поэтому капитал прежний, долей меньше, и каждая доля дорожает. Выплата действует наоборот: новые доли выпускаются, и каждая дешевеет. Проще всего уничтожать депозит целиком в начале партии, а выплату выпускать в конце; в разделе о комиссиях этот порядок придётся изменить.
Кто оплачивает выплату: пример
-
В банке 1 000 дукатов и 10 000 долей, доля стоит 0,1 дуката. Держателей двое: у первого 8 000 долей, у второго 2 000.
-
Павел вносит 80 дукатов и получает под них 800 новых долей. В капитале 1 080 дукатов, долей 10 800, цена прежняя.
-
Этими долями Павел вносит депозит, и банк их уничтожает. В капитале по-прежнему 1 080 дукатов, долей 10 000, и доля стоит 0,108 дуката.
-
Павел получает выплату 1 250 долей. Долей становится 11 250, и доля стоит 0,096 дуката.
|
кто |
вначале, дукатов |
в конце, дукатов |
итог, дукатов |
|---|---|---|---|
|
первый держатель |
800 |
768 |
−32 |
|
второй держатель |
200 |
192 |
−8 |
|
Павел |
80 |
120 |
+40 |
|
всего |
1 080 |
1 080 |
0 |
Павел внёс 80 дукатов и, вернув доли банку, заберёт 120. Лишние 40 дукатов потеряли держатели: сами они ничего не платили, просто их доли подешевели. При выплате меньше депозита всё наоборот: при выплате 200 долей Павел заберёт около 21 дуката, а остальные 59 из его 80 достанутся держателям.
Рассмотрим сначала безобидную игру: депозит равен средней выплате, в партии Павла 4,5 доли, и в среднем Павел получает столько, сколько внёс.
Но есть нюанс: коллективному Петру безобидная игра почти ничего не даёт. Возьмём держателя 100 долей: до партии они стоят 10 дукатов, после выплаты 1 доли 10,0035, после выплаты 128 долей 9,878, а в среднем 10,00002. Платы за риск выплаты нет, поэтому тому, кто избегает риска, держать доли незачем, а без держателей банк мал, и наибольшая выплата мала.
Поэтому логично сделать депозит больше средней выплаты. Так же поступает страховщик: премия у него больше среднего убытка, и разницу актуарии называют надбавкой. Надбавка задаётся параметром банка: средняя выплата составляет 87,5% депозита. Запишем депозит:
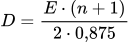
Депозит Павла  равен 5,14 доли. Уничтожается и надбавка, поэтому она достаётся тем, кто несёт риск выплаты, каждому пропорционально числу его долей, пока за время партии доли не выпускаются под дукаты и не выкупаются.
Партия Павла для держателя 100 долей
|
момент |
долей в банке |
цена доли, дуката |
100 долей держателя, дукатов |
|---|---|---|---|
|
до партии |
10 000 |
0,100000 |
10,0000 |
|
депозит уничтожен |
9 994,86 |
0,100051 |
10,0051 |
|
выплата 1 доли, вероятность 1/2 |
9 995,86 |
0,100041 |
10,0041 |
|
выплата 128 долей, вероятность 1/128 |
10 122,86 |
0,098786 |
9,8786 |
В партии Павла в среднем уничтожается на 0,64 доли больше, чем выпускается, и при 10 000 долях цена доли растёт на 0,0064%.
Пусть доли не выпускаются под дукаты и не выкупаются, а полученные выплаты снова вносятся депозитами. Если сумма всех депозитов равна  , а долей вначале было
 , то при ровно средних выплатах цена доли вырастает в
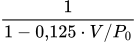
раз. Например, 1 944 партии Павла при 10 000 долях дают сумму депозитов 10 000 долей и рост в 1,14 раза. Сколько людей играет, здесь не важно, важны только депозиты и число долей. Отдельные серии отходят от этой формулы, и тем дальше, чем реже выпадает крупная выплата (рисунок 2).
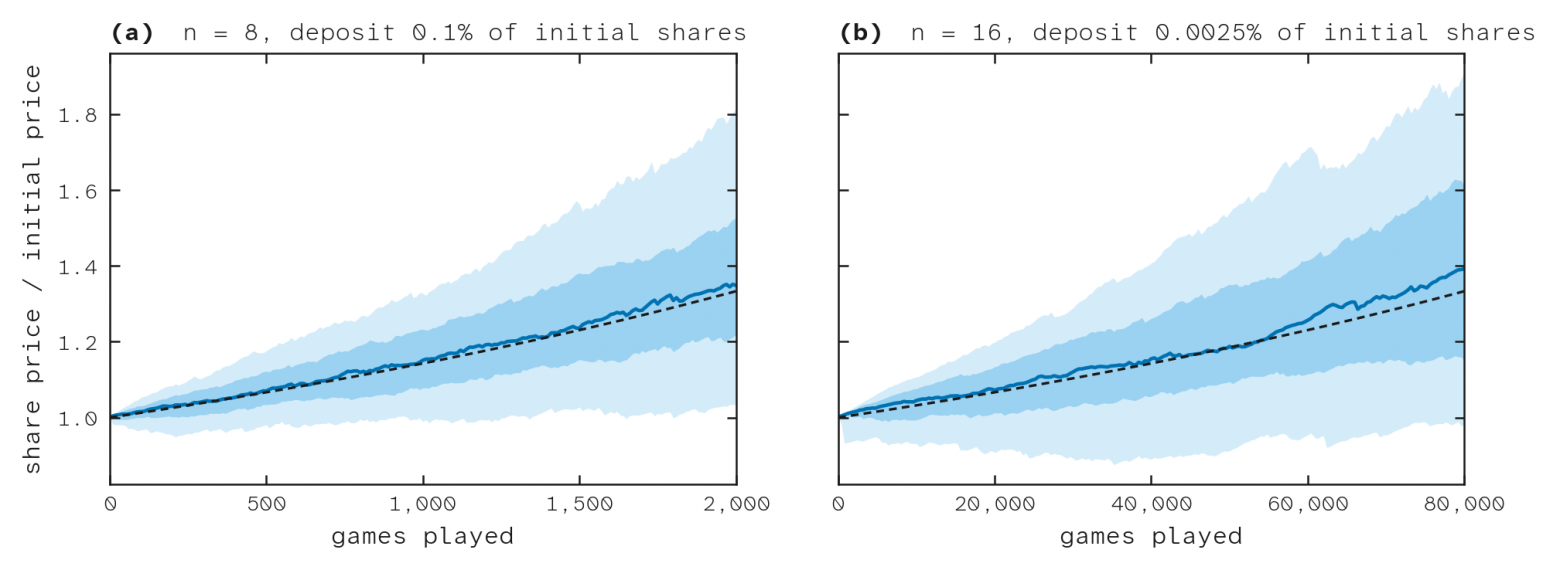
 (b) полоса шире, чем при
 (a): крупные выплаты реже, но больше.
Такую партию, в которой депозит уничтожается, а выплата выпускается новыми долями, я дальше называю майнингом. Слово взято из биткойна, и связь здесь не только в названии: у двух майнингов общая математика.
Майнинг биткойна и Петербургская игра
В биткойне новый блок добавляет тот, кто первым найдёт число, хеш которого меньше заданного порога. При пороге  это значит, что хеш начинается с
 нулевых битов. Каждый бит хеша равен нулю с вероятностью 1/2, как монета Петра, поэтому такой хеш попадается с вероятностью
 , и искать его приходится в среднем
 попыток. Сатоши Накамото в статье 2008 года записал: средняя работа растёт экспоненциально с числом требуемых нулевых битов.
Если заменить монету случайным числом (как его получить честно, описано в разделе о схеме Блюма), в партии Павла считается то же самое: число единичных битов подряд. решек до первого орла выпадают так же редко, как нулевых битов в начале хеша. При единицах Павел получает  : выплата пропорциональна числу попыток, которое в среднем понадобилось бы майнеру биткойна, чтобы найти такой же результат. На восьми битах вместо 256 это выглядит так:
Биткойн: нулевые биты в начале хеша.
|
хеш |
нулевых битов в начале, k |
попыток в среднем |
|---|---|---|
|
1011 0010 |
0 |
1 |
|
0101 1010 |
1 |
2 |
|
0010 1100 |
2 |
4 |
|
0001 0110 |
3 |
8 |
|
0000 0001 |
7 |
128 |
Партия Павла: единичные биты подряд от младшего, справа налево. Наименьшая выплата 1 доля, 8 исходов.
|
случайное число |
единичных битов подряд, k |
выплата, долей |
|---|---|---|
|
0100 1010 |
0 |
1 |
|
0110 1001 |
1 |
2 |
|
1001 0011 |
2 |
4 |
|
0110 0111 |
3 |
8 |
|
0111 1111 |
7 |
128 |
|
1111 1111 |
7: считается не больше 7 битов |
128 |
Каждый лишний нулевой бит удваивает число попыток, а каждая лишняя единица удваивает выплату. Последняя строка показывает предел длины партии: единиц в числе восемь, а выплата та же.
Сходство есть и в устройстве выпуска: майнер биткойна расходует электричество и получает новые монеты, Павел расходует депозит и получает новые доли.
Три операции с долями и две стратегии
В первом приближении с долями можно сделать три вещи: получить под дукаты, вернуть банку за дукаты и внести депозит для майнинга. Выпуск под дукаты и выкуп цену доли не меняют. Её меняет только майнинг: уничтоженный депозит цену поднимает, а выплата новыми долями снижает.
До сих пор Пётр и Павел были у нас людьми. А что, если это не люди, а стратегии? Стратегия Петра: получить доли под дукаты и держать, с ростом цены от чужих депозитов и риском чужих выплат. Стратегия Павла: получить доли под дукаты и майнить ими, в среднем отдавая 12,5% депозита за шанс крупной выплаты. Тех, кто следует стратегии Павла, я дальше называю майнерами.
Пятый парадокс: спрос и цена
Обычно цена растёт, когда покупают, и падает, когда продают, а массовый уход вкладчиков для обычного банка означает крах.
В банке из долей продавца нет: при спросе выпускаются новые доли под дукаты, при уходе доли выкупаются, и цена не меняется. Но рост от уничтоженных депозитов делится на все доли. 1 944 партии Павла при 10 000 долях поднимают цену в 1,14 раза. Если половина держателей ушла, те же партии дают рост в 1,33 раза, а если долей стало вдвое больше, в 1,07 раза. Выходит, приток держателей рост замедляет, а уход ускоряет.
Противоречие исчезает, если вспомнить, что такое цена доли. Это не результат торга, а соотношение капитала и числа долей, как у Давида Юма (1711–1776) в эссе «Of Money» («О деньгах», 1752) соотношение денег и товаров. Выпуск под дукаты меняет обе величины, партия только число долей.
Вывод держится на условии: майнеры остаются. А чем меньше банк, тем меньше наибольшая выплата, и майнеры могут уйти вслед за держателями; к этой связи мы вернёмся в разделе о симбиозе.
Второй парадокс: серия партий
Второй парадокс был о серии: по здравому смыслу средняя выплата за много партий устанавливается, а по закону Феллера растёт без предела. В первой части ребёнок, которому французский натуралист Бюффон поручил бросать монету, сыграл 2 048 партий и получил в среднем 4,9 экю за партию, хотя среднее игры бесконечно: самые крупные выплаты в его серии просто не выпали. Остаётся ли этот парадокс в банке?
Держателю важна уничтоженная часть: разность суммы депозитов и суммы выплат, отнесённая к сумме депозитов. В среднем она равна 12,5%. Устанавливается ли она на этом числе, зависит от того, сколько партий сыграно по сравнению с  : примерно столько партий нужно, чтобы наибольшая выплата успела выпасть.
Если партий много больше , парадокса нет. По закону больших чисел уничтоженная часть близка к 12,5% (рисунок 3a): у тысячи партий с  в 95% серий она лежит в пределах 12,5% ± 5,0 процентного пункта.
Если партий много меньше , парадокс остаётся, и серия идёт по закону Феллера (рисунок 3b): как у Бюффона, крупные выплаты ещё не выпали, поэтому средняя выплата мала, и обычно уничтожается больше 12,5%. При тысяче партий с медиана уничтоженной части равна 56%. Среднее остаётся 12,5% за счёт редких серий: примерно в 9% из них новых долей выпущено больше, чем уничтожено. Медиана подходит к 12,5%, только когда партий становится около , то есть 17 миллионов. Ребёнку Бюффона, играй он по партии в секунду, на это понадобилось бы больше полугода без сна.
Чтобы сократить этот срок, в банке можно снизить потолок длины партии: чем короче партия, тем меньше и тем раньше уничтоженная часть приближается к 12,5%.
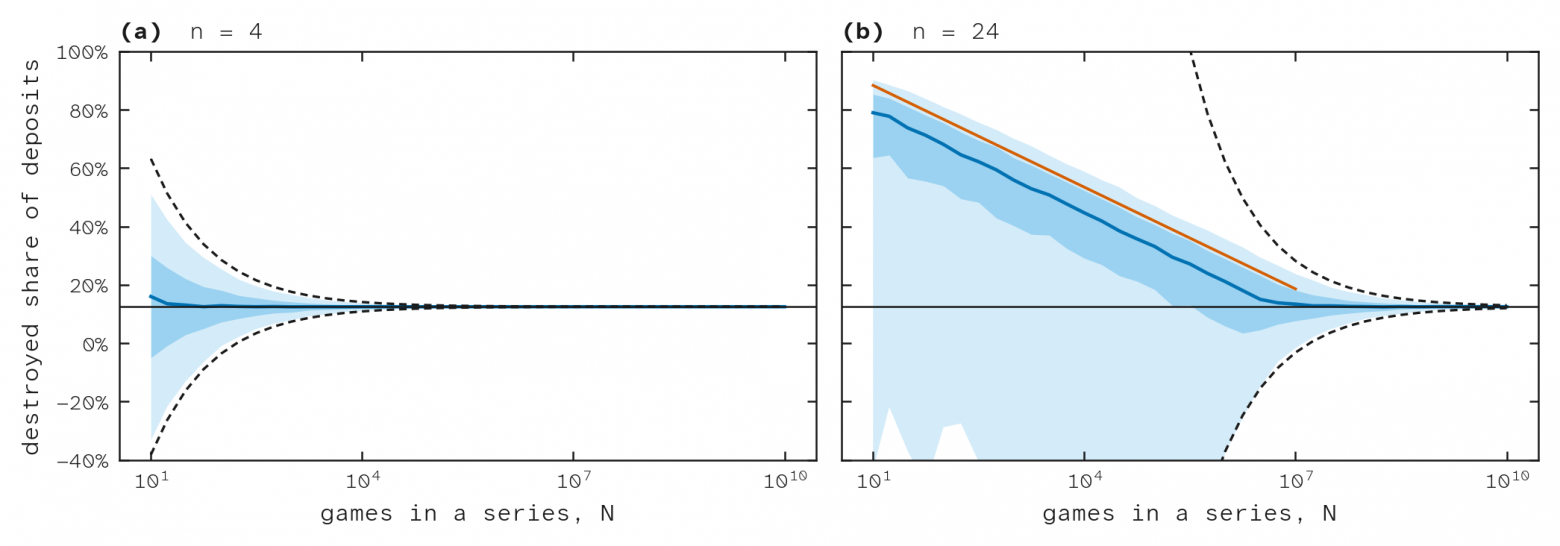 (a) и (b): медиана, 25–75% и 5–95% из 2 000 серий. Сплошная линия: 12,5%. Пунктир: границы 95% серий по центральной предельной теореме. Оранжевая линия: закон Феллера.
Выходит, второй парадокс банк снимает при условии: партий должно быть много больше . Пока их меньше, парадокс действует, только теперь в пользу держателей: Павел обычно получает меньше среднего, а доли держателей дорожают быстрее среднего и только изредка, после крупной выплаты, оказываются дешевле, чем в начале серии.
Третий парадокс: кто станет играть
Третий парадокс был о людях. Один и тот же человек страхует дом и покупает лотерейный билет. По теории Даниила Бернулли, где полезность денег, их ценность для человека, растёт как логарифм капитала, так не бывает: тот, кто страхуется, не купит билет дороже его средней выплаты. Кто же станет играть с банком из долей?
Человек с логарифмической полезностью играть не станет: больше средней выплаты он за партию не заплатит, а банк берёт больше. Сыграть может тот, кто за малый шанс крупной суммы платит больше среднего. Милтон Фридман и Леонард Сэвидж в 1948 году описали такого человека, а Даниел Канеман и Амос Тверски показали, что так поступают многие. При любой длине партии надбавка одна и та же, а форму риска Павел выбирает сам: при  выплата составляет 0,58 или 1,17 депозита, а при в 15 партиях из 16 она меньше депозита, зато наибольшая равна 587 203 депозитам.
Форма риска при разной длине партии
Выплаты указаны в депозитах.
|
n |
наименьшая выплата |
наибольшая выплата |
шанс получить больше депозита |
шанс получить наибольшую |
|---|---|---|---|---|
|
2 |
0,58 |
1,17 |
50% |
1 из 2 |
|
8 |
0,19 |
25 |
12,5% |
1 из 128 |
|
16 |
0,10 |
3 373 |
6,25% |
1 из 32 768 |
|
24 |
0,07 |
587 203 |
6,25% |
1 из 8 388 608 |
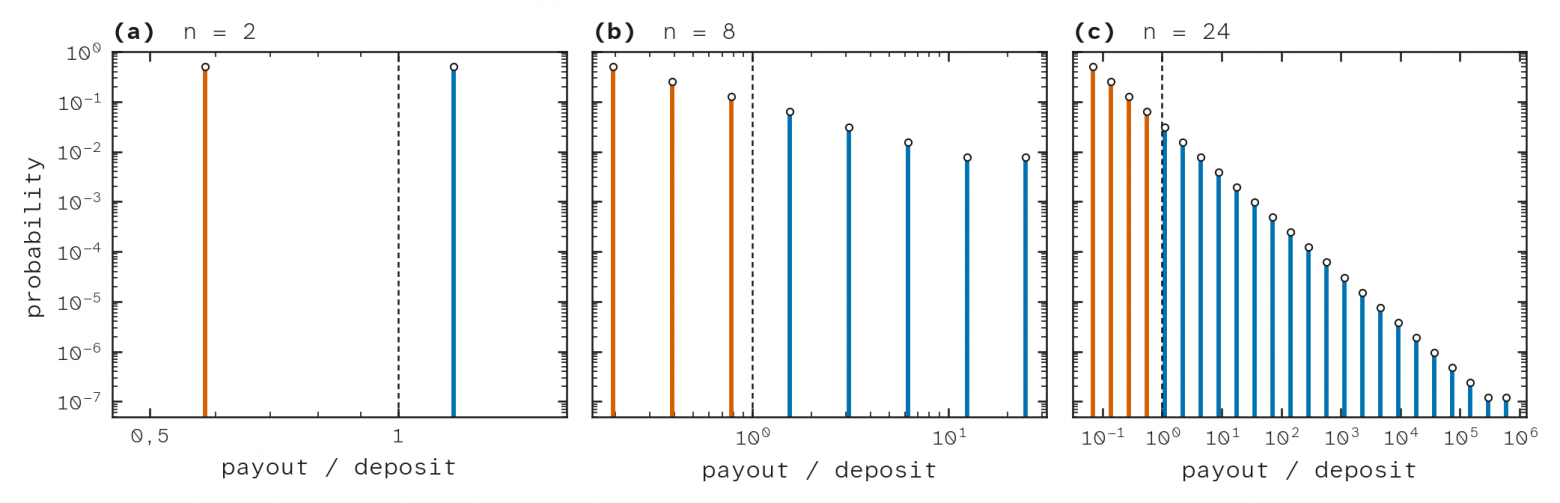 = 2, 8 и 24; выплата указана в депозитах. Оранжевые исходы приносят меньше депозита, синие больше.
Третий парадокс банк не разрешает, а использует: для его работы нужно, чтобы такие люди были, а почему они платят за шанс больше среднего, не важно.
Симбиоз держателей и майнеров
В партии капитал не меняется, поэтому сколько дукатов прибавилось у майнера, столько убавилось у держателей: в дукатах это игра с нулевой суммой. В полезности сумма не равна нулю. Так же устроена задача о страховке у Бернулли: купец платит страховщику больше среднего убытка, и сделка выгодна обоим, потому что один и тот же риск для купца велик, а для страховщика мал. Майнер платит надбавку за шанс суммы, которая ему нужна, а держатель несёт малую часть риска многих чужих партий.
Итог каждой стратегии зависит и от того, сколько людей выбрали другую. Майнерам нужны держатели: предел выплаты равен 12,5% числа долей, и чем больше долей выпущено под дукаты держателей, тем крупнее наибольшая выплата. Держателям нужны майнеры: без партий цена доли не растёт. Биологи такую связь двух видов называют симбиозом.
Две зависимости замыкаются в круг. Американские экономисты Филип Кук и Чарльз Клотфелтер в 1993 году по данным штатов США показали, что за малый шанс крупной суммы платят тем охотнее, чем она крупнее. Если это верно и для майнеров, круг получается такой: больше держателей, крупнее наибольшая выплата, больше майнеров, больше уничтоженных депозитов, быстрее растёт цена доли, больше держателей.
У круга есть и ограничение, то же, что в пятом парадоксе: чем быстрее выпускаются доли под дукаты, тем медленнее растёт цена и тем менее выгодно их держать. Я моделировал приток участников: банк растёт до устойчивого размера, если майнеров прибавляется медленнее, чем растёт наибольшая выплата, а иначе растёт, пока есть новые участники. Это модель поведения, а не правило банка.
Зачем банку комиссии
Правила банка открыты, и любой может поискать в них уязвимость. Одна связана с арбитражем. В начале партии депозит уничтожается, и доли дорожают, а выплата выпускается позже. Кто получит доли под дукаты перед началом чужой партии и вернёт их до выплаты, получит рост цены без риска выплаты. Поэтому на выпуск под дукаты и выкуп нужна комиссия, по 1,5625%. Тогда такая сделка окупается, только если в начале партии уничтожается больше 3,1% всех долей, а в партии Павла это 0,05%.
Вторую уязвимость комиссия не закрывает, поэтому порядок уничтожения придётся изменить. Наименьшую выплату Павел получит при любом исходе, поэтому в начале партии уничтожается только депозит за вычетом наименьшей выплаты,  , а в конце выпускается только выплата сверх наименьшей. В партии Павла депозит равен 5,14 доли, а наименьшая выплата 1 доле, поэтому в начале уничтожается 4,14 доли, а при выплате 128 долей в конце выпускается 127 новых. Итог для держателей прежний. Какую уязвимость закрывает новый порядок, предлагаю найти самим.
Доверие к броску: схема Блюма
Вернёмся ко второй половине четвёртого парадокса, к доверию. Павлу пришлось бы верить Петру дважды: что тот честно бросит монету и что заплатит. Начнём с монеты. У Бернулли её бросает сам Пётр, у Бюффона бросал ребёнок. Детей мы втягивать не будем. Можно ли бросить монету так, чтобы исход не выбирал ни Пётр, ни Павел?
В 1983 году американский информатик Мануэль Блюм (род. 1938) опубликовал статью «Coin Flipping by Telephone» («Подбрасывание монеты по телефону»): как двоим, которые не доверяют друг другу, честно бросить монету на расстоянии.
В статье Алиса и Боб недавно развелись, живут в разных городах и хотят по телефону бросить монету: кому достанется машина. Если монету бросает Алиса, Бобу остаётся верить ей на слово. Блюм меняет порядок ходов. Алиса загадывает орла или решку и передаёт Бобу только обязательство: число, из которого выбор не восстановить, но по которому его можно проверить. Боб называет свой вариант, Алиса раскрывает выбор, и Боб проверяет его по обязательству. Изменить выбор после хода Боба Алиса не может.
В банке Павел на месте Алисы, а на месте Боба внешний источник случайного числа; держатели в броске не участвуют:
-
Павел выбирает секрет и до начала партии публикует его хеш. Из хеша секрет не восстановить, но по хешу раскрытый секрет можно проверить.
-
Источник публикует случайное число с подписью. Правила банка принимают только подпись ключом, указанным в начале партии.
-
Павел раскрывает секрет, и секрет складывается с числом по модулю 2 (XOR).
Каждый бит результата равен единице с вероятностью 1/2, как монета, поэтому число единиц подряд, но не больше , распределено как число решек до первого орла.
Если Павел не раскроет секрет вовремя, он получит только наименьшую выплату, поэтому скрывать плохой исход бессмысленно.
Выбрать исход в одиночку не может ни Павел, ни источник: Павел публикует хеш раньше числа и не может это число предсказать, а источнику доступен только хеш. Бюффону пришлось доверять ребёнку. Здесь секрет и число опубликованы, и результат может пересчитать любой.
Доверие к выплате: правила в коде
Остаётся вопрос Шепли из начала статьи: заплатит ли Пётр? Пока правила исполняет человек, Павлу приходится верить этому человеку.
Правила такого банка можно записать в код контракта в блокчейне. Этот код выполняет сеть, а не человек, и каждую операцию может проверить любой. Исходы и вероятности записаны в коде заранее, выплата приходит целиком, а вернуть доли банку по текущей цене держатель может в любой момент: остановить выкуп не может никто, в том числе тот, кто собрал банк.
Так снимается и вторая половина четвёртого парадокса.
Протокол PARADOX (PRDX)
Протокол с такими правилами есть: PARADOX (PRDX). Он работает в тестовых сетях TON и Solana на токенах без реальной ценности, а капитал в нём хранится не в дукатах, а в монетах сети.
|
деталь протокола |
зачем она нужна |
|---|---|
|
выплата новыми долями |
капитал не становится отрицательным ни при какой выплате |
|
предел выплаты 12,5% числа долей |
наибольшую выплату задаёт размер банка; одна выплата снижает цену доли не больше чем на 11% |
|
надбавка: средняя выплата на 12,5% меньше депозита |
держатели получают плату за риск выплаты; без неё тому, кто избегает риска, держать доли незачем, и капитал мал |
|
уничтожение депозита |
надбавка достаётся тем, кто несёт риск, в той же пропорции, в какой их размывает выплата |
|
длина партии на выбор Павла |
форму риска выбирает тот, кто его покупает |
|
комиссия 1,5625% на выпуск под дукаты и выкуп долей |
выпуск и выкуп вокруг чужой партии не окупаются, если в её начале уничтожается меньше 3,1% долей |
|
наименьшая выплата не уничтожается в начале партии |
закрывает вторую уязвимость, которую читателю предложено найти самому |
|
схема Блюма |
исход не выбирает в одиночку ни Павел, ни источник случайного числа |
|
наименьшая выплата при нераскрытом секрете |
отказ раскрыть секрет ничего не даёт |
|
правила в коде, выкуп долей не останавливается |
Павлу не нужно верить Петру, а держатель может выйти в любой момент |
Ограничения протокола, доказательства формул и устройство источника случайного числа описаны в документации: docs.prdxcoin.com. Если вы нашли ошибку в вычислениях, напишите в комментариях.
Литература
-
Bernoulli D. Specimen theoriae novae de mensura sortis. Commentarii Academiae Scientiarum Imperialis Petropolitanae, 1738. Англ. пер.: Econometrica, 1954.
-
Feller W. Note on the law of large numbers and «fair» games. Annals of Mathematical Statistics, 1945.
-
Shapley L. S. The St. Petersburg Paradox: A Con Game? Journal of Economic Theory, 1977.
-
Blum M. Coin Flipping by Telephone: A Protocol for Solving Impossible Problems. ACM SIGACT News, 1983.
-
Lundberg F. Approximerad framställning af sannolikhetsfunktionen. Uppsala, 1903.
-
Cramér H. On the Mathematical Theory of Risk. Skandia Jubilee Volume. Stockholm, 1930.
-
Hume D. Of Money. In: Political Discourses. Edinburgh, 1752.
-
Nakamoto S. Bitcoin: A Peer-to-Peer Electronic Cash System. 2008.
-
Cook P. J., Clotfelter C. T. The Peculiar Scale Economies of Lotto. American Economic Review, 1993.
-
PARADOX (PRDX): документация протокола. docs.prdxcoin.com, октябрь 2026.
ссылка на оригинал статьи https://habr.com/ru/articles/1104194/