Недавно столкнулся с необходимостью объяснить отличия. Проблема в том, что часто компании считают свой учет управленческим, а на самом деле он им не является.
Я не финансист и не бухгалтер, скорее практик. Мое мнение – дело тут не в полноте данных, не в скорости их обновления и даже не в сложности аналитики. И управленческий, и бухгалтерский учет при правильном подходе могут давать одинаковое количество подробностей.
Однако есть концептуальное различие, и заключается оно вот в чем.
Для чего нужен бухгалтерский учет
Сама идея бухгалтерского учета преследует всего на одну цель — подготовить данные для начисления налогов. То есть, утрируя, свести поступления с расходами, получить разницу и на эту разницу начислить налоги.
Все остальные правила бухгалтерского учета подчинены этой конечной цели. Поэтому все, что мы можем узнать из бухгалтерского учета, — это сколько в конечном счете по итогам года мы заработали или потеряли и какие налоги надо с этого отдать.
Какой главный признак, который относит учет компании не к управленческому, а к бухгалтерскому?
Для условного «бухгалтерского» учета ДОХОД — это некая неизвестная часть уравнения, на которую этот самый учет напрямую НЕ влияет. Как будто бы просто с неба приходят клиенты и приносят деньги. Отчего одни клиенты приносят больше денег, а другие меньше – непонятно. Как делать так, чтобы одни и те же клиенты приносили больше денег – непонятно.
При этом расходная часть считается подробно. Получается условное отношение «один ко многим»: один доход = много статей расходов
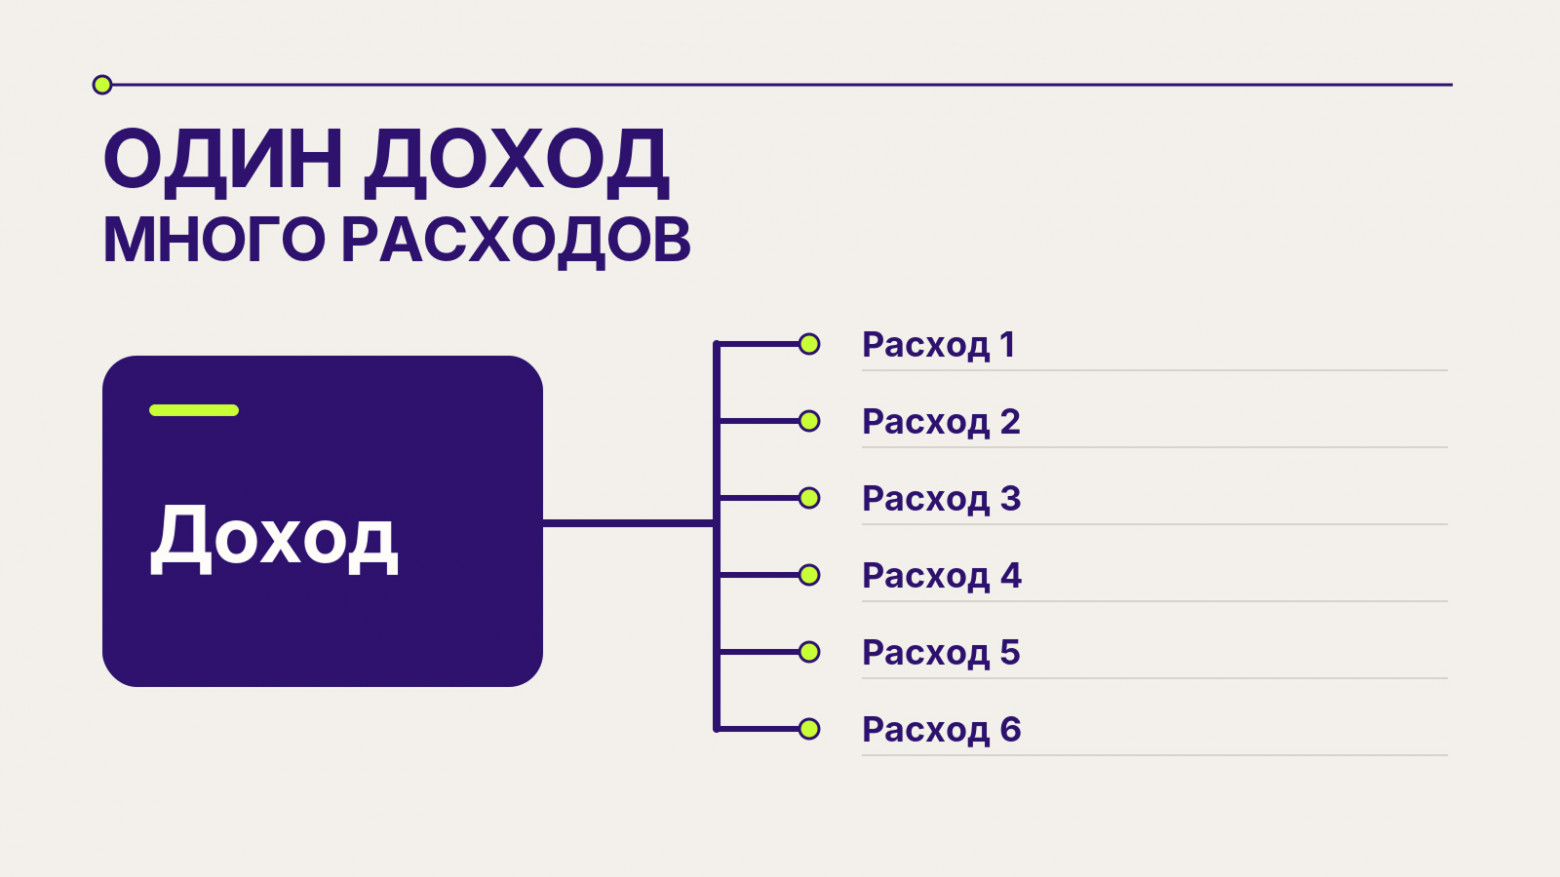
При таком учете, пусть даже он называется управленческим, основной фокус смещен на расходы. Они детализируются до кучи подстатей. А вот маржинальность обычно считается на уровне всего проекта, договора, доп соглашения.
Пример.
В контракте есть статьи:
-
Лицензия
-
Внедрение
-
Техническая поддержка
В учете мы видим, что маржа по всему контракту составила 30%. Но не видим ее разбивки по каждой позиции контракта.
Поэтому главный вопрос, на который отвечает бухгалтерский или подобный ему учет: сколько мы потратили?
Для чего нужен управленческий учет
Главная задача управленческого учета состоит в другом. Он должен отвечать на вопрос: как нам больше зарабатывать?
В отличие от бухгалтерского учета, в управленческом учете поступления — это основная точка входа. Учет структуры прибыли важнее учета расходов. Потому что цель управленческого учета — управлять маржинальностью и увеличивать ее.
Поэтому в управленческом учете точка сборки начинается вокруг сегментации клиентов, существующих продуктов, которые мы продаем этим клиентам, и, самое главное, вокруг того, на чем конкретно внутри этих продуктов или услуг мы зарабатываем.
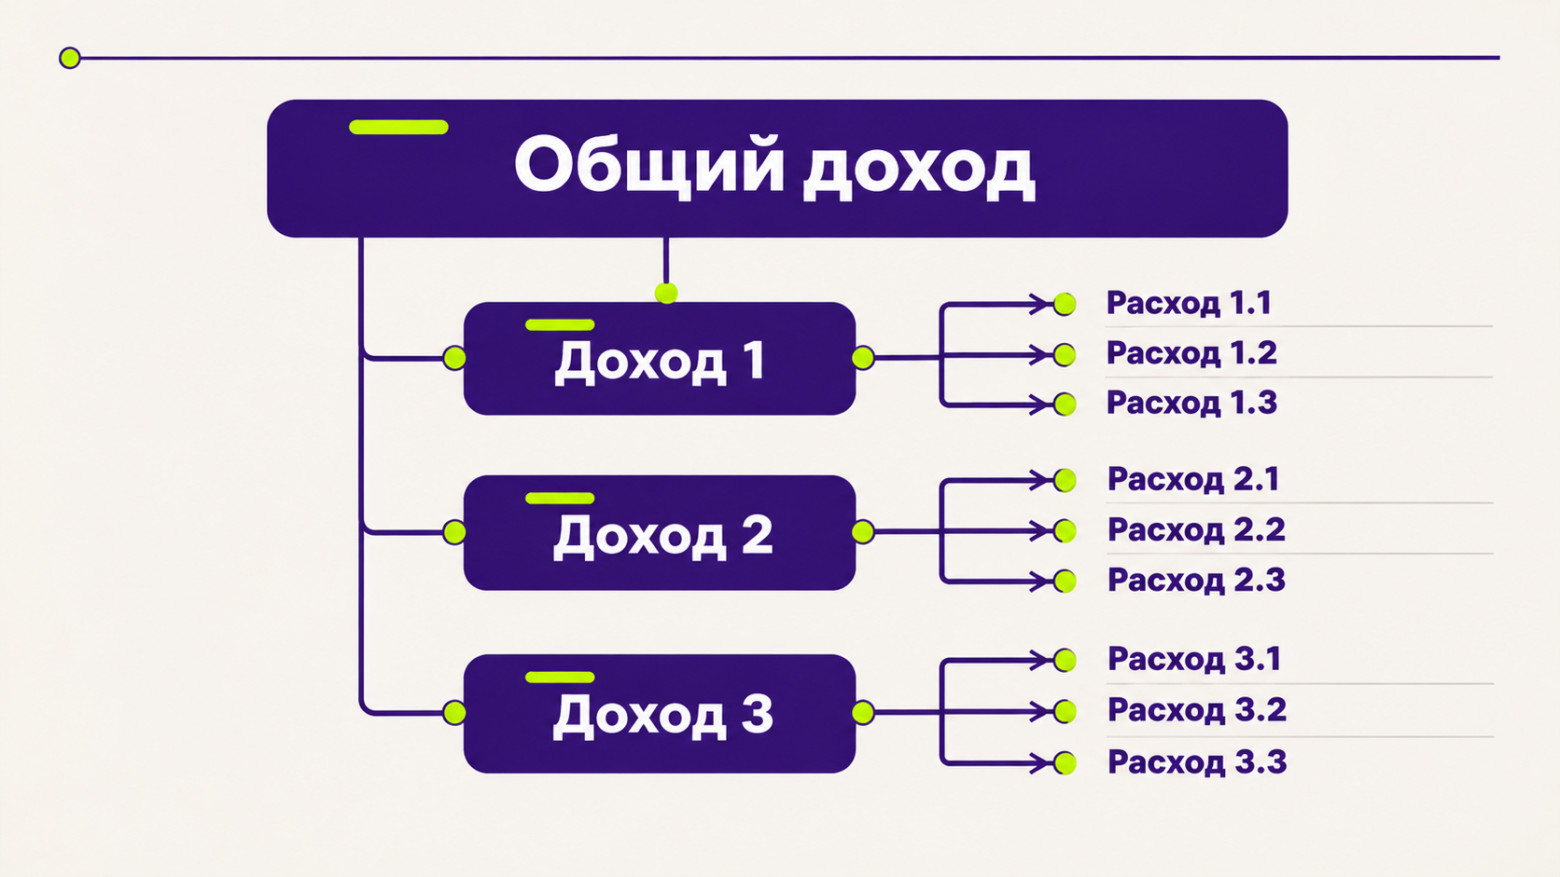
Мы должны видеть по каждому типу клиента и продукта, где находится мультипликатор маржинальности и что надо сделать, чтобы им управлять.
Безусловно, нам понадобятся детализированные расходы. Но они нам нужны именно в том разрезе, который позволит управлять маржой.
«Пока не уловил разницы»
Сейчас покажу наглядно.
1. Детализация расходов по центрам прибыли
Расходы должны разноситься по центрам прибыли, а не целиком на весь проект.
В данном случае компания продает три услуги: доработку, техническую поддержку и лицензию. Расходы надо учитывать отдельно по трем центрам маржи.
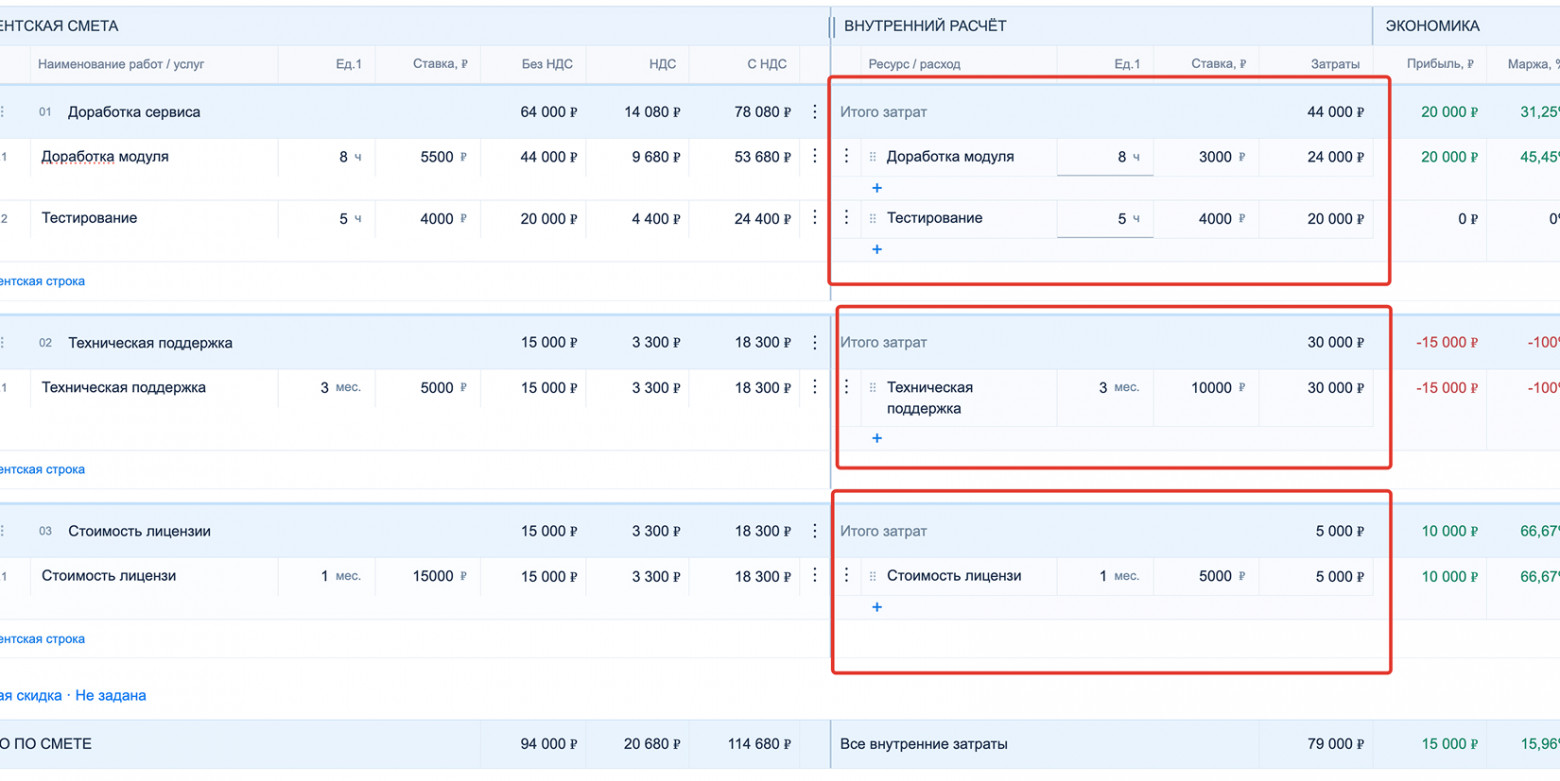
Если расходы считать целиком на проект, то центры маржинальности будут размазаны. И никакой полезной аналитики с точки зрения продаж мы не получим. Максимум поймем, что по данному контракту прибыль составила 15% – и все.
2. Изменение процессов продаж
Рассмотрим пример.
Сценарий № 1
Компания продает платный пилот в качестве проекта внедрения и отдельно — последующую лицензию.
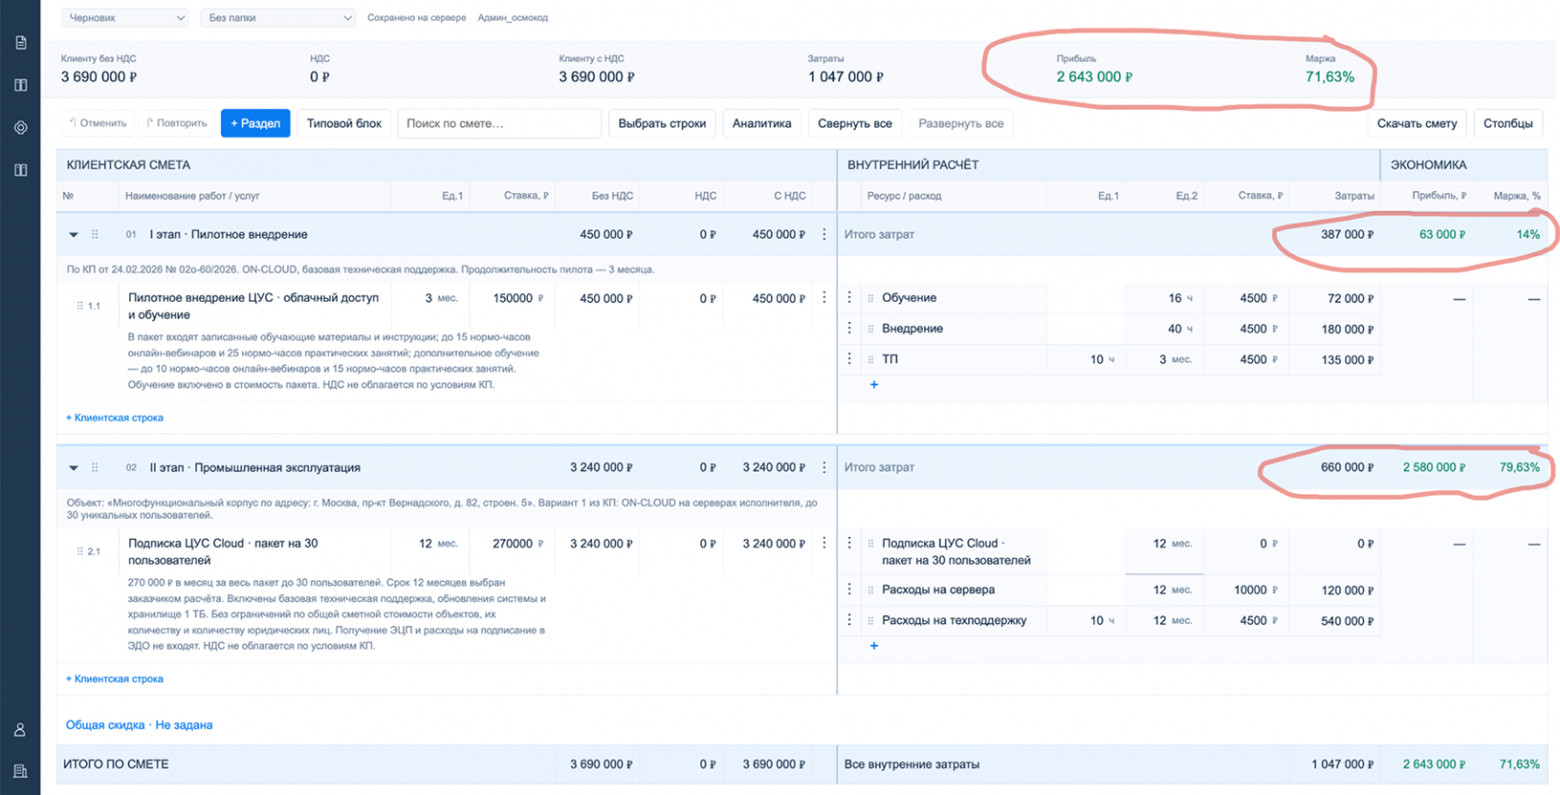
Прибыльность высокая — 71,63%. Основная маржа формируется на этапе «Промышленная эксплуатация». Но даже если по итогам пилота не получится заключить основной договор, то прибыль все равно составит 63 000 рублей. Вроде бы все хорошо.
Все бы хорошо, но опыт показывает, что конверсия из пилота в промышленное внедрение у компании низкая из-за высокой стоимости пилота. Финансисты не позволяют сделать пилот бесплатным, но при этом готовы на частичное возмещение затрат.
Сценарий № 2
Тогда, понимая реальные затраты и фокусируясь на управлении маржой, мы можем сделать, например, такой оффер:
-
Делаем бесплатный пилот.
-
Даем огромную скидку на лицензию
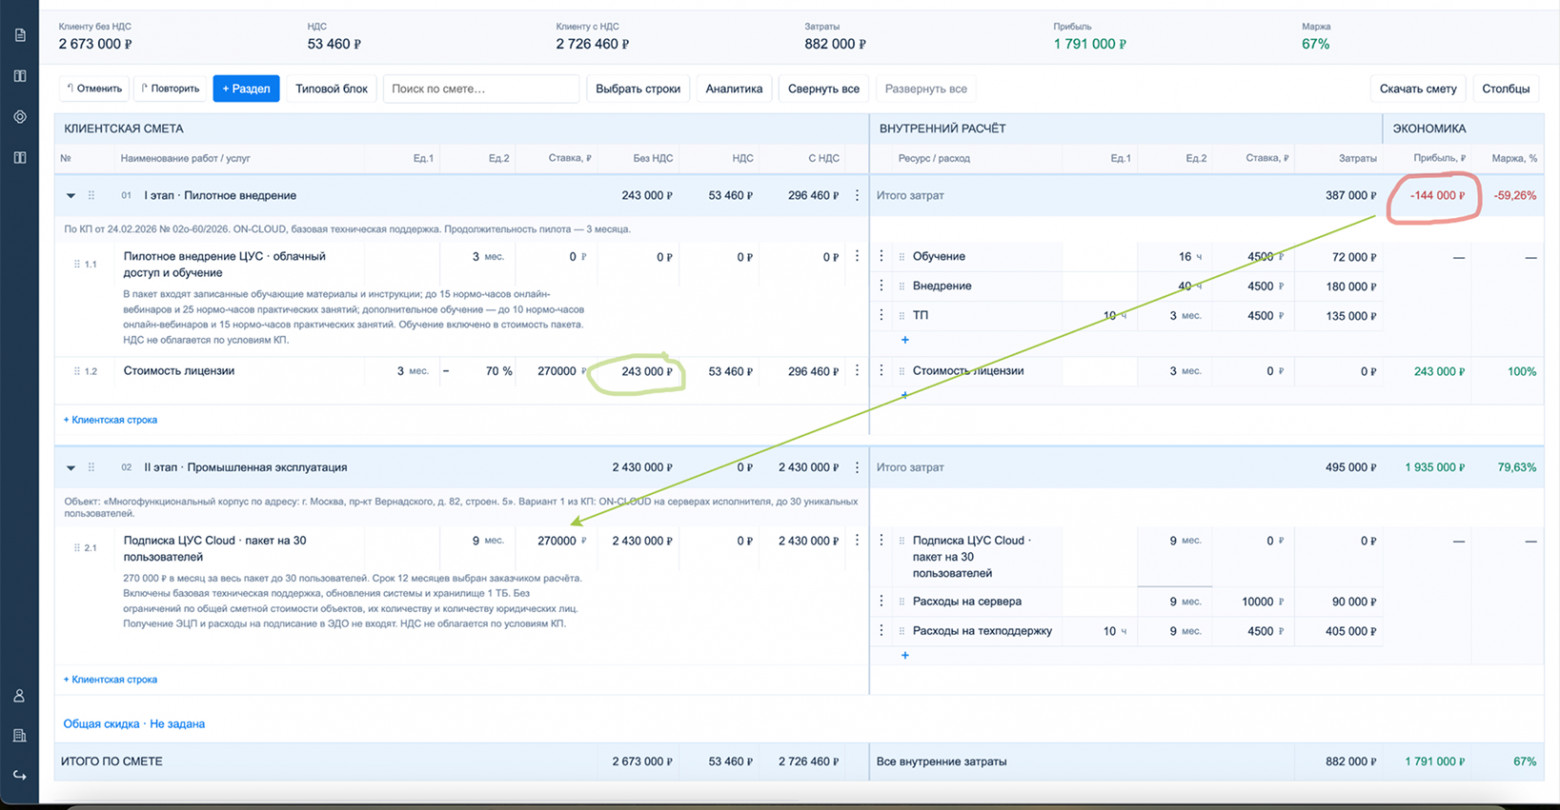
В итоге для клиента стоимость пилота равна нулю, а оплачивать лицензию — вроде как нормально. Все выглядит логично и выгодно.
Компания же с более высокой вероятностью получит клиента. А даже если нет, то потери составят всего 144 тыс. руб. вместо 387 тыс. руб. при полностью бесплатном пилоте. Минус покроется за половину месяца промышленной эксплуатации системы.
В итоге общая просадка по марже между двумя вариантами сценария продаж незначительная, а вот рост конверсии даже на 20% полностью изменит экономику.
ИТОГО
Не знаю, получилось ли у меня донести мысль. Идея в том, что управленческий учет прежде всего сфокусирован на выявлении центров максимальной прибыли, а условный «бухгалтерский» – только на анализе расходов.
ссылка на оригинал статьи https://habr.com/ru/articles/1104916/