Все знают, что базовые ставки налога УСН 6% для системы «Доходы» и 15% «Доходы минус расходы». При этом регионы могут устанавливать собственные ставки налога и активно этим пользуются.
Сейчас в 47 регионах ИТ-компании могут платить существенно меньше налогов меньше (чаще всего 1% вместо 6% на «доходах» и 5% вместо 15% на «доходах минус расходы). Но на днях ГД во втором чтении приняла законопроект, который существенно сужает региональные льготы для УСН.
Меня зовут Ксения Сальникова, я IT‑юрист, веду проекты по включению ПО в реестр российского ПО, но, кроме того, постоянно помогаю своим клиентам выстраивать налоговые модели. Также этот вопрос касается меня, как предпринимателя. Вам нужно знать это, если вы ИТ-компания или ИП на УСН и платите налоги по пониженной региональной ставке.
Что случилось
19 ноября Госдума во втором чтении приняла большой пакет поправок в Налоговый кодекс. На 24 ноября назначено рассмотрение в третьем чтении — и если текст будет принят в такой редакции, то изменения вступят в силу с 01.01.2027 г. Отслеживать рассмотрение можно здесь.
Какие налоги сейчас платят компании на УСН
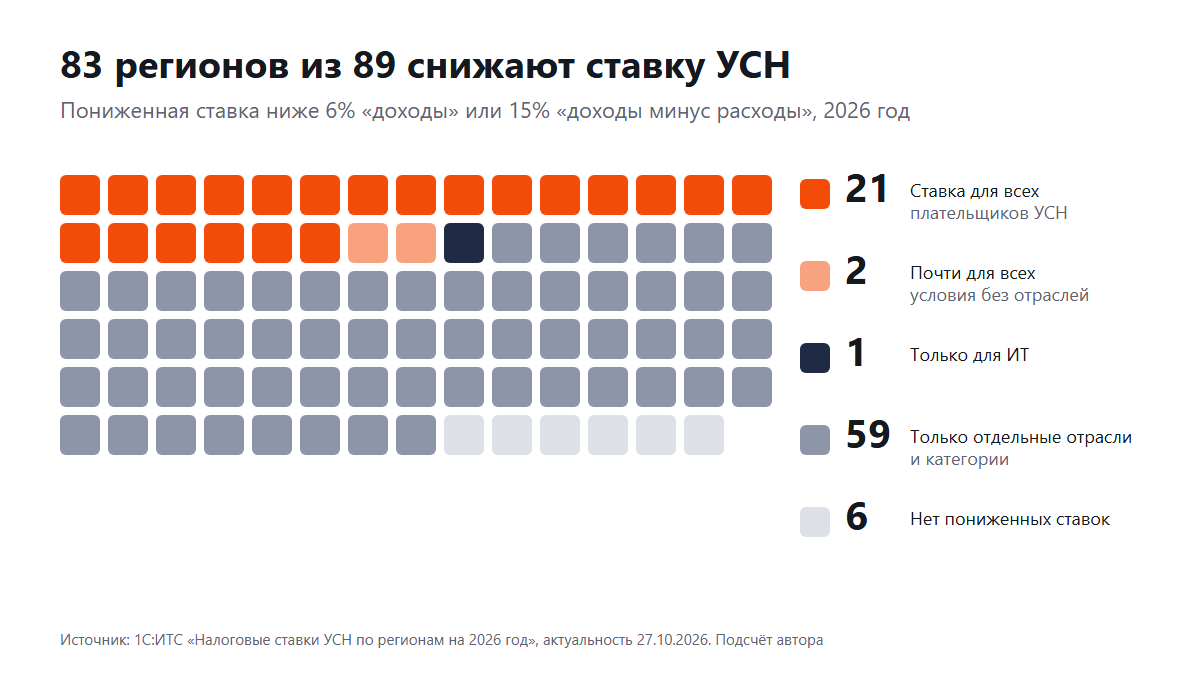
Базовые ставки налога на УСН — 6% на «доходах» и 15% на «доходах минус расходы». Регион своим законом может их снизить, и этим правом пользуются почти все: пониженная ставка хотя бы для кого-то есть в 83 регионах из 89. Есть огромный список пониженных ставок по регионам (например, вот очень подробный разбор по всем регионам от 1С:ИТС). Схематично это можно изобразить вот так:
Все типы льгот можно разделить на 3 больших блока:
-
Регион снижает ставку для всех. В 21 регионе пониженную ставку получает любой плательщик УСН. Например, в Севастополе это 1% и 5%, в Тюменской области 4% и 5%. В Чечне и Томской области ставка почти для всех: условия связаны с численностью, доходом или зарплатой, а не с отраслью.
-
Регион снижает ставку только для отдельных отраслей. В 59 регионах ставку снижают точечно — сельскому хозяйству, производству, социальным предприятиям, туризму, и часто в этом списке есть ИТ.
-
Без льгот. В шести регионах пониженных ставок нет совсем: в Коми, Астраханской, Орловской, Самарской, Калининградской и Ярославской областях льготы уже закончились (хотя были предусмотрены ранее).
В 47 регионах предусмотрено снижение ставки для ИТ-компаний
Пониженная ставка для ИТ-компаний есть в 47 регионах. В 36 из них это отдельная льгота именно для ИТ, в 11 ИТ стоит в общем перечне отраслей. В девяти регионах есть сразу и ИТ-льгота, и сниженная ставка для всех.
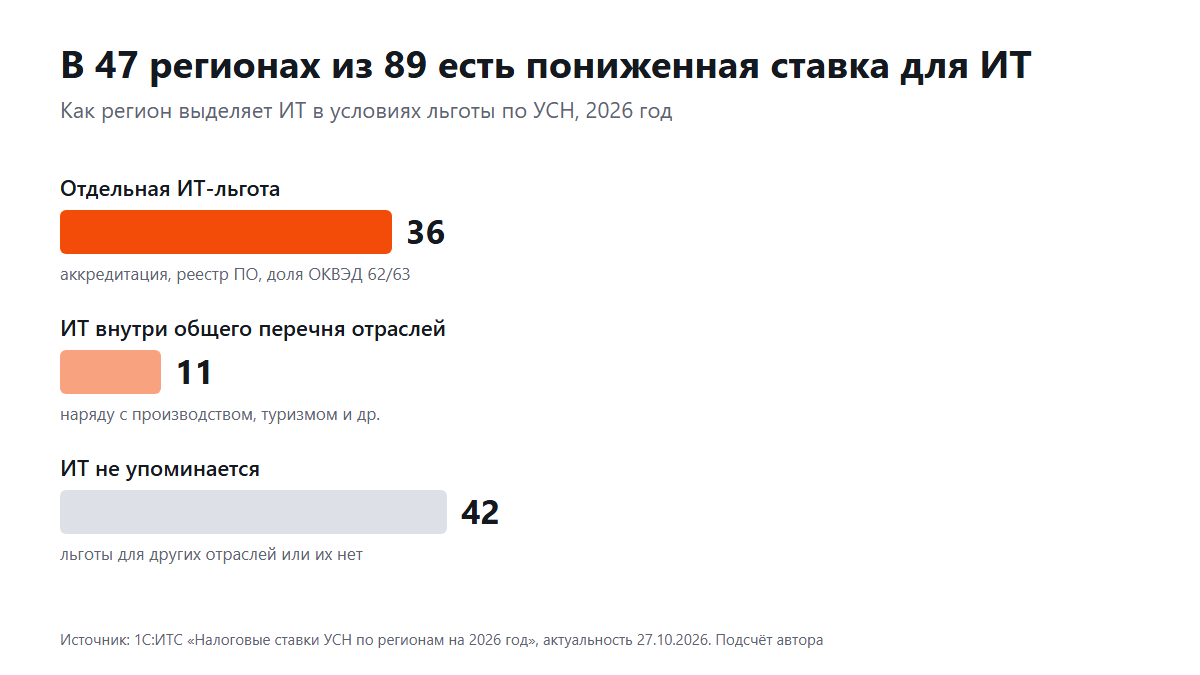
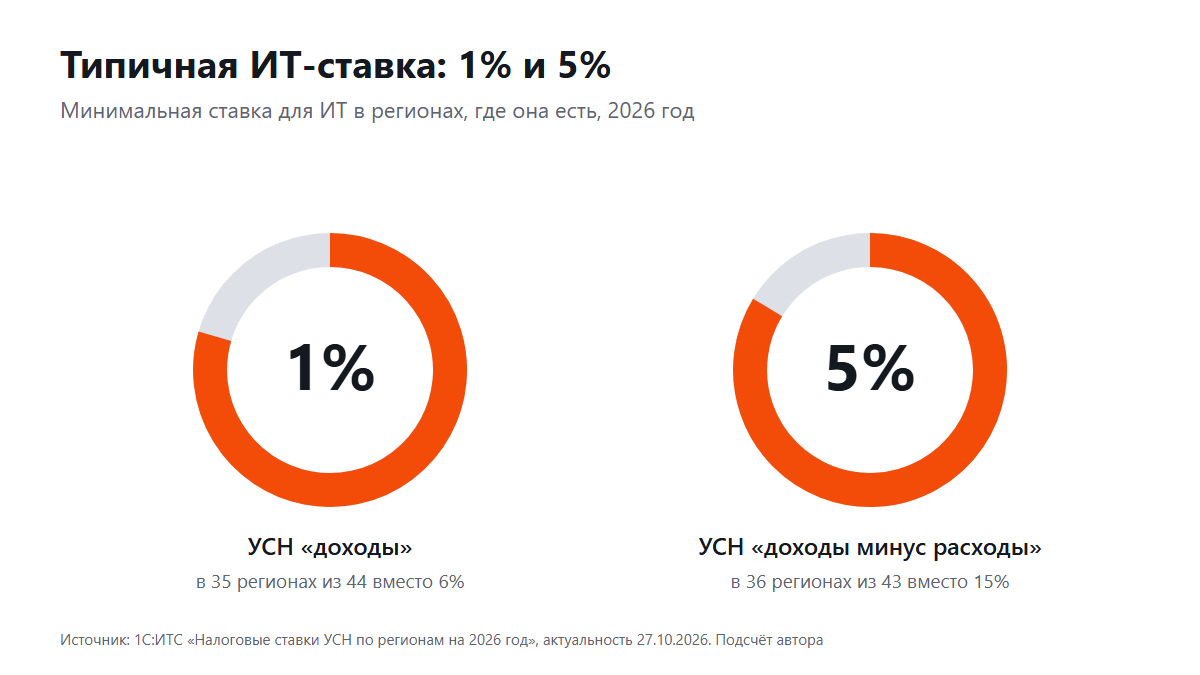
Чаще всего ИТ-ставка составляет 1% для «доходов» и 5% для «доходов минус расходы». Например, так платит аккредитованная ИТ-компания в Санкт-Петербурге. В Адыгее ставки выше, 2% и 7%, зато это единственный регион, где пониженная ставка есть только для ИТ.
Разница в деньгах заметная. При выручке 20 млн руб. на «доходах» налог по ставке 1% составит 200 тыс. руб., а по базовой ставке 6% — 1,2 млн руб. (с учетом уменьшения на страховые взносы итоговая сумма к уплате будет меньше, но все равно разница очень существенная).
Как регион решает, что вы ИТ-компания
Региональные законы очень разные — единого правила нет, все считают по-своему, но вот типичные критерии:
|
Условие получения льготной ИТ-ставки УСН |
Примеры регионов |
|---|---|
|
ИТ-аккредитация Минцифры |
Санкт-Петербург, Московская, Томская, Ульяновская области, Башкортостан, Адыгея |
|
Программа в реестре российского ПО |
Камчатский и Пермский края, Волгоградская, Калужская, Липецкая области, ХМАО, Крым |
|
Доля доходов от ОКВЭД 62 и 63 не меньше 70% (иногда 50%) |
Нижегородская, Воронежская, Ростовская, Тверская, Тульская, Тюменская области, Чувашия |
|
Особый статус |
резидент технопарка (Татарстан), участник ИТ-кластера (Белгородская область) |
Что может измениться с 01.01.2027, если законопроект примут в этой редакции
Как было раньше: Ставки для УСН установлены НК РФ, но регионы могут самостоятельно определить льготные ставки и критерии их применения.
Как будет: Ставки для УСН установлены НК РФ, регионы могут самостоятельно определить льготные ставки только для закрытого перечня видов деятельности.
Вот этот список:
Скрытый текст
01 Растениеводство и животноводство, охота и предоставление соответствующих услуг в этих областях; 03 Рыболовство и рыбоводство; 10.1 Переработка и консервирование мяса и мясной пищевой продукции; 10.2 Переработка и консервирование рыбы, ракообразных и моллюсков; 10.3 Переработка и консервирование фруктов и овощей; 10.4 Производство растительных и животных масел и жиров; 10.5 Производство молочной продукции; 10.6 Производство продуктов мукомольной и крупяной промышленности; крахмала и крахмалосодержащих продуктов; 10.7 Производство хлебобулочных и мучных кондитерских изделий; 10.8 Производство прочих пищевых продуктов; 10.9 Производство готовых кормов для животных; 13.1 Подготовка и прядение текстильных волокон; 13.2 Производство текстильных тканей; 13.9 Производство прочих текстильных изделий; 14.1 Производство одежды, кроме одежды из меха; 14.3 Производство вязаных и трикотажных изделий одежды; 15.1 Дубление и отделка кожи, производство чемоданов, сумок, шорно-седельных изделий из кожи; выделка и крашение меха; 15.2 Производство обуви; 16.1 Распиловка и строгание древесины; 16.2 Производство изделий из дерева, пробки, соломки и материалов для плетения; 17.1 Производство целлюлозы, древесной массы, бумаги и картона; 17.2 Производство изделий из бумаги и картона; 20.6 Производство химических волокон; 21.1 Производство фармацевтических субстанций; 21.2 Производство лекарственных препаратов и материалов, применяемых в медицинских целях и ветеринарии; 22.2 Производство изделий из пластмасс; 23.1 Производство стекла и изделий из стекла; 23.4 Производство прочих фарфоровых и керамических изделий; 23.5 Производство цемента, извести и гипса; 23.6 Производство изделий из бетона, цемента и гипса; 23.7 Резка, обработка и отделка камня; 23.9 Производство абразивных и неметаллических минеральных изделий, не включенных в другие группировки; 25.1 Производство строительных металлических конструкций и изделий; 25.21.2 Производство котлов центрального отопления; 25.3 Производство паровых котлов, кроме котлов центрального отопления; 25.71 Производство ножевых изделий и столовых приборов; 25.9 Производство прочих готовых металлических изделий; 26 Производство компьютеров, электронных и оптических изделий; 27 Производство электрического оборудования; 28 Производство машин и оборудования, не включенных в другие группировки; 29 Производство автотранспортных средств, прицепов и полуприцепов; 30 Производство прочих транспортных средств и оборудования; 31 Производство мебели; 32.12.7 Обработка янтаря и производство изделий из янтаря; 32.2 Производство музыкальных инструментов; 32.3 Производство спортивных товаров; 32.4 Производство игр и игрушек; 32.5 Производство медицинских инструментов и оборудования; 32.99.7 Производство приборов, аппаратуры и моделей, предназначенных для обучения и демонстрационных целей; 32.99.8 Производство изделий народных художественных промыслов; 33.2Монтаж промышленных машин и оборудования.
ИТ-компаний в перечне нет.
В целом, перечень в основном производственный. Есть ОКВЭД 26 «Производство компьютеров, электронных и оптических изделий», но это про железо, а не про софт.
Ставки для всех тоже больше не будет. Перечень отраслевой, снизить ставку сразу всем плательщикам регион не сможет.
Срок: 1 января 2027 года. С этой даты региональные законы применяются только в части, которая не противоречит новому перечню. Если проект примут в редакции второго чтения, с 2027 года перестанут применяться ИТ-ставки в 47 регионах и ставки для всех в 21 регионе. Региональные законы формально останутся, но ИТ-компания будет платить 6% или 15%. Пониженные ставки сохранятся только для производств из перечня.
Что делать, если применяете пониженную региональную ставку
-
Следите за рассмотрением законопроекта. Есть небольшая вероятность, что в третьем чтении текст изменится (тогда я с радостью напишу об этом новость).
-
Пересчитайте финмодель по базовым ставкам. Выясните, какая будет для вас оптимальной — 6% или 15% (с учетом подтверждения расходов). Учтите НДС, если уже являетесь его плательщиком или станете им по итогам 2026 года. Если разница в налогах большая, заложите её в бюджет и цены на следующий год.
-
Если сейчас у вас система УСН «Доходы», а вы хотите изменить ее на «Доходы минус расходы» — не забудьте подать уведомление до 31.12.2026.
-
Сделайте также расчет для системы АУСН (там ставки 8 и 20%, но нет страховых взносов и НДС до 60 млн. выручки).
-
Подумайте про ИТ-льготы, если вы их еще не применяете. ИТ-аккредитация позволит уменьшить расходы на страховые взносы на сотрудников. Реестр российского ПО позволит получить освобождение от НДС на продажу лицензий на ПО. Получение статуса резидента Сколково при переходе на ОСНО позволит получить нулевой налог на прибыль и нулевой НДС (но необходимо соблюдать требования к проекту и настраивать свою работу с учетом нормативных актов, регламентирующих статус участника).
Пишите в комментариях, видели ли вы уже эту новость, считали ли финмодель с учетом изменения ставки и свои мысли — окажет ли на вас влияние это изменение?
ссылка на оригинал статьи https://habr.com/ru/articles/1110530/